Rachat de crédit auto avec trésorerie : respirer un peu mieux en 2026
Quand le crédit auto pèse trop lourd dans le budget, le rachat de crédit peut redonner de l’air. L’idée est simple : je regroupe plusieurs prêts en un seul, avec une mensualité unique et, si besoin, une trésorerie supplémentaire pour lancer un nouveau projet sans ouvrir une nouvelle ligne de crédit.
Pour un conducteur qui veut garder sa voiture, financer des travaux ou préparer un autre achat, cette formule peut remettre un peu d’ordre dans les comptes. Elle ne fait pas disparaître la dette, mais elle peut rendre le remboursement plus lisible et plus confortable.
Comment fonctionne le rachat de crédit auto avec trésorerie ?
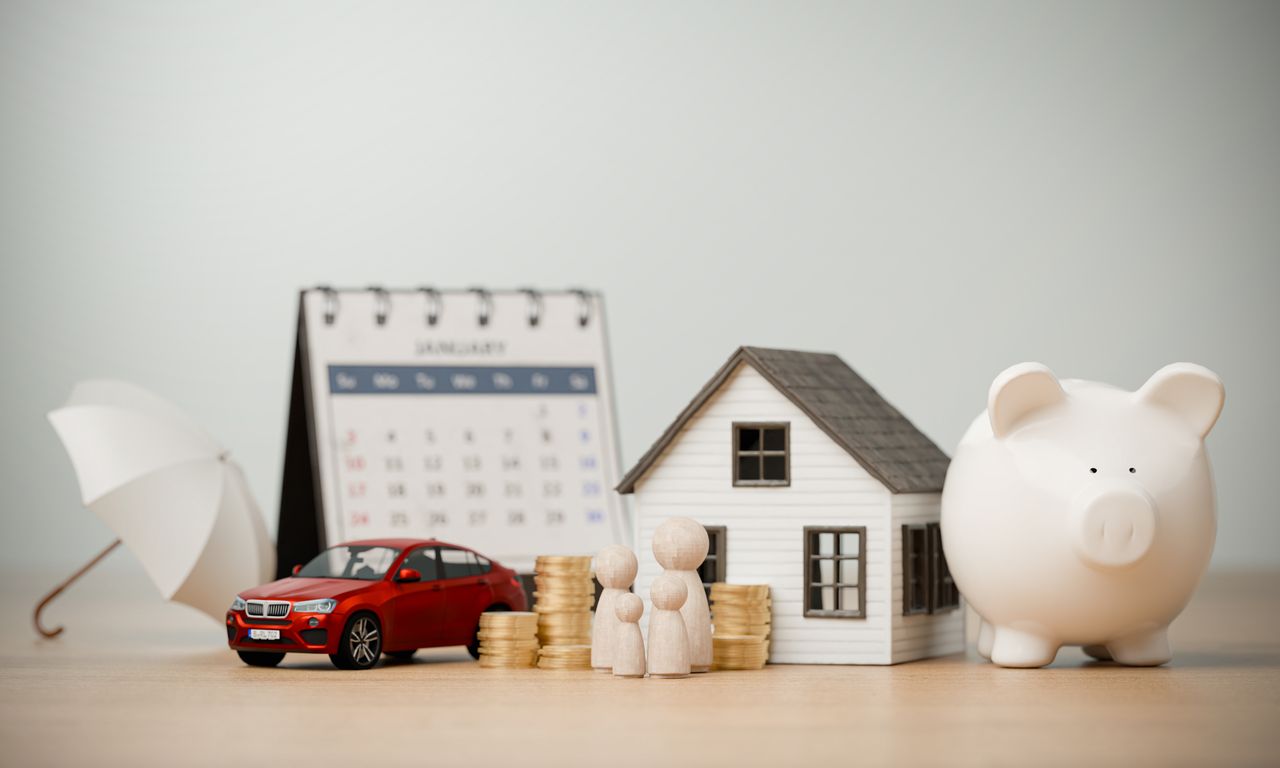
Le principe repose sur un rachat des crédits déjà en cours par un nouvel organisme. Ce dernier solde les prêts existants, puis propose un nouveau contrat qui réunit le capital restant dû et la somme de trésorerie demandée.
Ce que l’opération peut regrouper
- un crédit auto classique ;
- des prêts personnels ;
- des crédits renouvelables ;
- parfois un financement lié à la voiture comme la LOA ou le crédit-bail, selon le dossier ;
- sous conditions, une part de crédit immobilier.
À la place de plusieurs prélèvements, vous n’en gardez qu’un seul. La mensualité baisse souvent, car la durée de remboursement est allongée. C’est là que le sujet devient intéressant pour un budget serré, mais je préfère être claire : mensualité plus faible ne veut pas forcément dire crédit moins cher. Sur la durée, le coût total peut monter.
À quoi sert la trésorerie ?
La trésorerie ajoutée au rachat peut servir à financer un projet précis ou rester libre d’usage. On peut l’utiliser pour un autre véhicule, des travaux, ou un projet personnel. L’avantage, c’est d’éviter de multiplier les crédits.
| Point clé | Effet concret |
|---|---|
| Mensualité unique | Budget plus simple à suivre |
| Durée rallongée | Mensualité souvent allégée |
| Trésorerie incluse | Financement d’un nouveau projet |
| Taux unique | Une seule référence pour tout le dossier |
Qui peut y accéder en 2026 ?
Les organismes regardent surtout la capacité de remboursement. Le taux d’endettement reste un repère central, avec un niveau généralement attendu sous les 35 %. Le profil professionnel compte aussi : les salariés en CDI, les fonctionnaires et les retraités partent souvent avec un dossier plus lisible.
Les critères scrutés de près
- vos revenus réguliers ;
- votre taux d’endettement ;
- votre historique bancaire ;
- l’absence d’incidents de paiement ;
- la nature des crédits à reprendre.
Si votre dossier comporte déjà plusieurs échéances ou un budget déséquilibré, un rachat peut parfois devenir une piste sérieuse. Pour mieux situer votre situation, je vous conseille aussi de regarder comment estimer le coût d’un rachat anticipé de crédit auto.
Les avantages qui parlent vraiment au quotidien
Le premier bénéfice, c’est la baisse de la pression mensuelle. Quand les charges fixes prennent trop de place, retrouver une marge peut faire une vraie différence. La deuxième force, c’est la simplicité : un seul prêt, un seul prélèvement, un seul interlocuteur.
Ce que j’y vois comme vrais atouts
- Alléger les mensualités pour mieux respirer chaque mois.
- Réorganiser le budget sans jongler entre plusieurs crédits.
- Financer un nouveau projet sans souscrire un prêt supplémentaire.
- Réduire le taux d’endettement et retrouver un peu de souplesse.
- Potentiellement obtenir un taux plus lisible si le contexte de marché s’y prête.
Cette logique peut aussi aider une famille à remettre de l’ordre dans ses dépenses liées à la voiture. Pour élargir la réflexion, je vous invite à consulter les solutions pour financer l’achat d’un véhicule.
Les limites à garder en tête
Je préfère le dire franchement : un rachat de crédit n’est pas une baguette magique. Si vous baissez la mensualité, vous remboursez souvent plus longtemps. Le coût total du financement peut donc grimper. Il faut regarder le gain de trésorerie, la respiration mensuelle, mais aussi le prix final.
Autre point sensible : la trésorerie ajoutée doit rester cohérente avec votre capacité de remboursement. Demander plus que nécessaire peut alourdir inutilement le montage.
Quand cette solution devient vraiment intéressante
Le rachat de crédit auto avec trésorerie prend tout son sens quand le budget est tendu, mais que la situation reste stable. Si votre voiture est indispensable au quotidien, si vous devez financer un nouveau besoin sans empiler les échéances, cette formule mérite un vrai coup d’œil.
Je la vois comme une solution de rééquilibrage, pas comme un réflexe automatique. Elle s’adresse surtout à ceux qui cherchent à reprendre la main sur leurs mensualités tout en gardant un peu de souffle pour la suite.
Avant de signer, vérifiez ces points
- le montant exact repris par le nouvel organisme ;
- la somme de trésorerie réellement utile ;
- la durée totale du nouveau prêt ;
- le coût global du montage ;
- l’impact sur votre budget mensuel réel.
Si vous hésitez entre plusieurs formules de financement, un comparatif entre crédit classique et solutions de location peut aussi aider à y voir clair. Dans ce cas, jetez un œil à crédit et leasing, les différences à connaître.
Au fond, le rachat de crédit auto avec trésorerie sert à une chose très concrète : simplifier les remboursements et dégager un peu de marge pour avancer. Bien monté, il peut aider à rééquilibrer un budget sans renoncer à un projet utile.